Analyse de Wise par Appwee
Quand je voyage, que je règle une dépense dans une autre devise ou que j’envoie de l’argent à quelqu’un à l’étranger, je préfère savoir précisément quelle opération je suis en train de faire. C’est dans ces moments que Wise me paraît le plus utile : l’application vise les besoins financiers internationaux plutôt que la gestion de toutes les dépenses du quotidien. Elle est gratuite à télécharger et développée par Wise Payments Ltd. ; son intérêt dépend surtout de la fréquence à laquelle on manipule plusieurs devises et de l’attention qu’on accorde aux détails avant de valider un transfert.
Je la conseillerais volontiers à une personne qui reçoit un paiement depuis un autre pays, prépare un séjour à l’étranger ou veut garder une vue plus claire sur des opérations transfrontalières. En revanche, si votre priorité est uniquement de consulter un compte bancaire local et de payer vos factures habituelles, une application bancaire classique sera probablement plus directe. Ici, la confiance ne se résume pas à une interface rassurante : elle tient aussi à la façon dont on vérifie les montants, les destinataires et les choix affichés au cours d’une opération.
Une application financière pensée pour les échanges internationaux
À qui Wise rend vraiment service
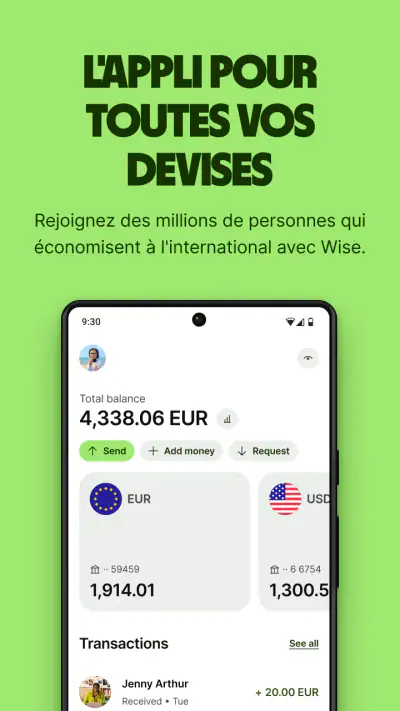
Dans la catégorie des applications de finance, Wise occupe une place assez particulière. Je ne la vois pas comme un simple tableau de bord bancaire universel, mais plutôt comme un outil à ouvrir lorsqu’une somme doit passer d’une devise ou d’un pays à un autre. Cette spécialisation peut éviter de jongler entre plusieurs services, à condition que vos besoins correspondent à ce cas d’usage.
Un exemple banal : vous partez quelques jours à l’étranger et devez suivre plusieurs paiements dans une monnaie différente de celle de vos revenus. Une application centrée sur les opérations internationales peut alors être plus lisible qu’un outil local qui relègue ces dépenses au second plan. Même logique si vous partagez régulièrement des frais avec une personne installée ailleurs. Je trouve cependant important de prendre le temps de vérifier chaque montant et chaque destination, surtout quand on fait l’opération entre deux activités ou depuis un petit écran.
Wise est disponible depuis le 24 mars 2014 et sa version actuelle est la 9.44.1. Elle compte plus de 50 millions d’installations et affiche une moyenne de 4,8 sur plus de 2 millions d’évaluations, avec environ 11 000 avis. Ces chiffres indiquent qu’elle est largement utilisée, mais ils ne remplacent pas une vérification personnelle : une application très populaire ne dispense jamais de comprendre ce qu’on autorise ni de relire une opération avant de la confirmer.
Ce qui inspire confiance, et ce qui ne suffit pas
Le nom de Wise est associé à une entreprise spécialisée dans les paiements, mais je ne considérerais pas le nom du développeur comme une garantie automatique de sécurité ou de bonne expérience. Pour une application financière, mon réflexe est plutôt de prêter attention à ce qui est visible au moment d’agir : les informations présentées, les étapes de validation et la possibilité de revenir en arrière avant de confirmer. Ce sont des habitudes utiles, quel que soit le service utilisé.
Je ne peux pas déduire les pratiques de confidentialité ou les autorisations de l’application à partir de son apparence ou de sa popularité. Mon conseil concret est donc de lire les demandes affichées par le téléphone et les choix proposés dans l’application, puis de n’accorder que ce qui vous semble nécessaire à l’usage que vous en faites. Si une demande apparaît dans un contexte qui vous surprend, mieux vaut s’arrêter et la comprendre plutôt que de poursuivre machinalement.
Cette prudence n’est pas une raison de se méfier de Wise en particulier ; c’est une bonne règle pour tout outil qui touche à l’argent. Je préfère aussi garder une distinction claire entre la consultation d’une information et la validation d’une action. Une interface rapide est agréable, mais une confirmation financière mérite quelques secondes d’attention, notamment lorsqu’un destinataire ou une devise a été choisi à la hâte.
Les contrôles à examiner avant de valider
Le meilleur contrôle reste souvent une vérification simple et méthodique. Avant d’envoyer de l’argent, je relis le nom du destinataire, les coordonnées saisies, la somme et la devise. Je compare ensuite le montant que je souhaite payer avec celui qui doit être reçu, en tenant compte de la façon dont l’opération est présentée. Cette relecture réduit le risque d’une erreur de saisie bien plus efficacement qu’un clic précipité sur le bouton de validation.
J’évite aussi de commencer une opération importante quand je suis distrait. Si je dois interrompre le processus, je préfère reprendre depuis l’écran qui récapitule clairement les détails, plutôt que de supposer que les informations saisies précédemment sont toujours celles que je veux. C’est un conseil particulièrement utile pour les transferts récurrents : une ancienne destination peut sembler familière sans être la bonne pour le paiement du jour.
Pour un premier transfert, je prendrais le temps de parcourir toutes les étapes sans chercher à aller vite. Cela permet de comprendre quels éléments doivent être fournis et à quel moment les choix deviennent définitifs. Si vous ne reconnaissez pas un écran ou si le récapitulatif ne correspond pas à votre intention, interrompre l’opération est plus raisonnable que de confirmer dans l’espoir de corriger ensuite.
Galerie
Les moments où vos données comptent davantage
Les applications financières impliquent nécessairement des informations sensibles dans leur usage. Je garde donc une attention particulière lorsque je saisis des coordonnées, choisis un bénéficiaire ou consulte un récapitulatif dans un endroit où d’autres personnes peuvent voir mon écran. Un café bondé, un trajet partagé ou une conversation à côté de moi ne sont pas des contextes idéaux pour traiter un paiement que je veux garder privé.
Je conseille également de limiter les informations que l’on partage spontanément avec un tiers. Si quelqu’un vous demande une capture d’écran, un code ou des détails liés à une opération, demandez-vous d’abord si cette personne en a réellement besoin et par quel canal elle les réclame. Cette précaution relève de votre propre usage : elle ne suppose aucune pratique particulière de l’application, mais elle est essentielle dès qu’un compte financier est en jeu.
Une autre bonne habitude consiste à examiner régulièrement les réglages et les options visibles dans son compte, au lieu d’attendre un problème pour s’y intéresser. Prenez le temps de repérer les commandes qui vous permettent de gérer votre accès et vos préférences, puis vérifiez que vous comprenez leur effet avant de les modifier. Je préfère savoir où trouver ces contrôles à l’avance plutôt que de les chercher dans l’urgence.
Choisir son niveau de confort, sans automatisme
La vraie maîtrise d’une application financière vient aussi de ce qu’on décide de ne pas faire. Vous n’avez pas besoin d’utiliser toutes les possibilités d’un service simplement parce qu’elles sont proposées. Si votre besoin se limite à une opération occasionnelle, gardez l’usage simple : vérifiez les informations nécessaires, effectuez la tâche voulue et ne transformez pas l’application en outil central pour toutes vos finances sans raison concrète.
Je recommande de désactiver ou d’éviter les habitudes qui rendent les validations trop automatiques, si les réglages disponibles vous permettent de choisir. L’objectif n’est pas de multiplier les obstacles, mais de conserver une étape de réflexion avant un mouvement d’argent. De même, ne sauvegardez pas des informations sur un appareil partagé sans avoir compris les conséquences et les options proposées par le système.
Si vous changez de téléphone ou prêtez votre appareil, prenez un instant pour vérifier que l’accès à vos applications financières reste sous votre contrôle. Un verrouillage de l’appareil et une vigilance sur les notifications visibles sont des gestes pratiques, indépendants des fonctions précises de Wise. Ils évitent qu’une information personnelle apparaisse à la vue de quelqu’un qui n’a pas besoin de la connaître.
Wise face aux banques habituelles et aux autres outils
Comparée à l’application d’une banque traditionnelle, Wise me semble plus pertinente quand la dimension internationale est au cœur du besoin. L’application bancaire habituelle reste souvent le choix le plus naturel pour consulter un compte local, suivre les dépenses quotidiennes ou gérer les services déjà liés à sa banque. Je ne remplacerais donc pas automatiquement mon outil bancaire principal par Wise : je choisirais en fonction de l’opération à réaliser.
Face à un service généraliste de paiement, l’avantage potentiel de Wise est cette orientation vers les échanges entre pays et devises. Le compromis, c’est qu’une personne qui n’a presque jamais affaire à une monnaie étrangère peut n’y trouver qu’un intérêt limité. Avant de s’inscrire ou d’y centraliser un usage, je regarderais les étapes et les conditions présentées pour mon propre cas, plutôt que de supposer que chaque transfert se déroule de la même manière.
Si vous avez besoin de régler une opération complexe, d’obtenir des conseils personnalisés ou de comprendre une situation financière particulière, une banque ou un professionnel capable de vous répondre directement peut être préférable. Une application est pratique pour accomplir des tâches courantes, mais elle ne remplace pas une explication humaine lorsque les conséquences d’une erreur seraient importantes.
Une expérience accessible, mais pas faite pour tout le monde
Wise est gratuite et son âge de contenu est PEGI 3. Elle demande Android 7.0 au minimum. Ces informations aident à savoir si l’application convient à votre appareil et si son classement d’âge correspond à votre situation, mais elles ne disent pas à elles seules si le service répond à vos besoins. Je commencerais par définir l’opération précise que je veux réaliser, puis je vérifierais que le parcours proposé me paraît compréhensible avant d’y consacrer davantage de temps.
Son intérêt sera plus évident pour les personnes qui voyagent, travaillent avec des clients étrangers, reçoivent des sommes venant d’ailleurs ou partagent des dépenses au-delà des frontières. Pour quelqu’un qui paie uniquement dans son pays et utilise déjà une banque satisfaisante, l’application risque d’ajouter une étape plutôt que de simplifier la vie. La bonne question n’est pas de savoir si elle peut servir à tout le monde, mais si elle résout un problème que vous rencontrez réellement.
Un petit rituel utile pour les dépenses partagées
Pour un séjour entre amis, je séparerais mentalement le suivi des dépenses du transfert lui-même. Je noterais d’abord qui doit quoi et dans quelle devise, puis je lancerais l’opération une fois les montants vérifiés. Cela évite de confondre le calcul d’une part avec la saisie du bénéficiaire, deux tâches faciles à mélanger quand plusieurs personnes participent à une même dépense.
Si vous recevez régulièrement des paiements professionnels venant de l’étranger, le même principe aide à garder une trace claire : associez chaque opération à son motif dans vos propres notes et vérifiez le destinataire avant validation. Wise peut servir de point de passage pratique, mais je ne lui demanderais pas de remplacer votre méthode de suivi comptable ou vos justificatifs, surtout si vous devez rendre compte de ces sommes par ailleurs.
Ce que je vérifierais avant d’en faire mon outil habituel
Avant de déplacer une habitude financière vers une nouvelle application, je commencerais par un cas simple et de faible enjeu. Je regarderais le récapitulatif proposé, les informations demandées et les choix disponibles, puis je déciderais si le parcours me paraît assez clair pour mon usage. Cette approche répond aussi à une question fréquente : faut-il s’en servir pour chaque opération internationale ? Pas nécessairement. Si une banque ou un autre service répond déjà mieux à un besoin précis, rien n’oblige à tout regrouper.
Je garderais aussi en tête que « gratuit à télécharger » ne signifie pas que chaque opération éventuelle est sans frais. Avant de confirmer, je lirais les coûts et conditions affichés pour le transfert concerné, et je comparerais le montant final avec celui d’une solution habituelle. Le bon choix peut varier selon la devise, le destinataire et le type d’opération ; prendre cette minute de comparaison est plus utile que de choisir un service par réflexe.
Mon verdict après avoir pesé les usages et les précautions
Je recommande Wise aux personnes qui ont une raison concrète de gérer des opérations internationales et qui sont prêtes à relire soigneusement chaque étape. Son positionnement est clair, son usage peut être pratique dans des situations très ordinaires — préparer un voyage, régler une dépense à distance ou suivre un paiement reçu depuis l’étranger — et sa large adoption peut rassurer sans constituer, à elle seule, une preuve de fiabilité individuelle.
Je la choisirais moins volontiers comme unique application financière si mon quotidien se limitait à des opérations locales, ou si j’avais besoin d’un accompagnement personnalisé pour chaque décision. Dans tous les cas, je garderais la main sur les informations partagées, les accès et les validations, en vérifiant le bénéficiaire et la devise avant de confirmer. C’est cette discipline, davantage qu’une promesse générale de simplicité, qui rend l’outil plus serein à utiliser.
Au final, Wise mérite d’être envisagée comme un outil spécialisé plutôt que comme une solution universelle. Si les devises et les transferts internationaux font partie de votre vie, elle peut vous éviter des détours ; sinon, votre banque habituelle sera peut-être plus adaptée. Mon conseil est simple : choisissez-la pour un besoin précis, explorez les choix visibles à votre rythme et ne validez jamais une opération dont le récapitulatif ne correspond pas exactement à ce que vous souhaitez faire.
Wise Avantages et inconvénients
- Commissions et taux de change affichés avant de valider un transfert.
- Virements vers de nombreux pays et prise en charge de plusieurs devises.
- Possibilité de détenir et gérer plusieurs soldes dans un même compte.
- Notifications utiles pour suivre l’avancement des transferts.
- Authentification renforcée et options de sécurité pour protéger le compte.
- Des frais s’appliquent aux transferts et varient selon la devise et le montant.
- Les délais de réception dépendent du pays
- du moyen de paiement et de la banque.
- Certaines fonctionnalités et devises ne sont pas disponibles partout.
- Une vérification d’identité peut être nécessaire avant d’utiliser certaines fonctions.
- Le service client peut être moins rapide lors des périodes de forte demande.
Wise Foire aux questions
Qu’est-ce que Wise et comment fonctionne l’application ?
Wise est une application de transfert d’argent et de gestion de devises destinée aux particuliers comme aux entreprises. Elle permet notamment d’envoyer des fonds à l’étranger, de détenir plusieurs devises et, selon le pays, de disposer d’une carte de paiement. Avant de l’installer, vérifiez les services proposés dans votre région : les fonctionnalités, les devises disponibles et les conditions d’accès peuvent varier selon le pays.
Quels sont les frais pour envoyer de l’argent avec Wise ?
Les frais dépendent notamment du montant, des devises choisies et du mode de paiement. Wise affiche généralement le coût du transfert et le taux de change avant que vous le confirmiez, ce qui aide à comparer les options. Le montant final peut toutefois varier si les informations de paiement ou les conditions du transfert changent. Consultez toujours le récapitulatif dans l’application avant de valider.
Wise est-elle une application sûre pour envoyer et conserver de l’argent ?
Wise indique utiliser des mesures de sécurité pour protéger les comptes et les transactions, notamment des contrôles de connexion et des vérifications d’identité. Comme pour tout service financier, la protection dépend aussi de vos habitudes : choisissez un mot de passe unique, sécurisez votre téléphone et ne communiquez jamais vos codes de connexion. Les règles de protection des fonds et les garanties applicables varient selon le pays et le type de compte.
Puis-je utiliser Wise sans carte bancaire et recevoir de l’argent dans plusieurs devises ?
Il est possible, selon les options disponibles dans votre pays, d’ouvrir des soldes dans plusieurs devises et de recevoir des paiements avec des coordonnées de compte adaptées à certaines monnaies. Une carte Wise n’est pas nécessaire pour chaque fonction, mais certains usages peuvent demander un moyen de paiement ou une vérification supplémentaire. Consultez les conditions affichées dans l’application pour connaître les devises, coordonnées et modes de financement accessibles à votre compte.
Quels documents faut-il fournir pour créer un compte Wise ?
La création d’un compte peut demander une adresse e-mail, un numéro de téléphone et des informations personnelles. Wise peut également vous demander de vérifier votre identité à l’aide d’une pièce d’identité, d’un justificatif ou d’un selfie, selon votre pays et les services utilisés. Ces contrôles servent à respecter les obligations réglementaires et peuvent prendre du temps. Préparez des documents valides et suivez les instructions affichées dans l’application.

Télécharger